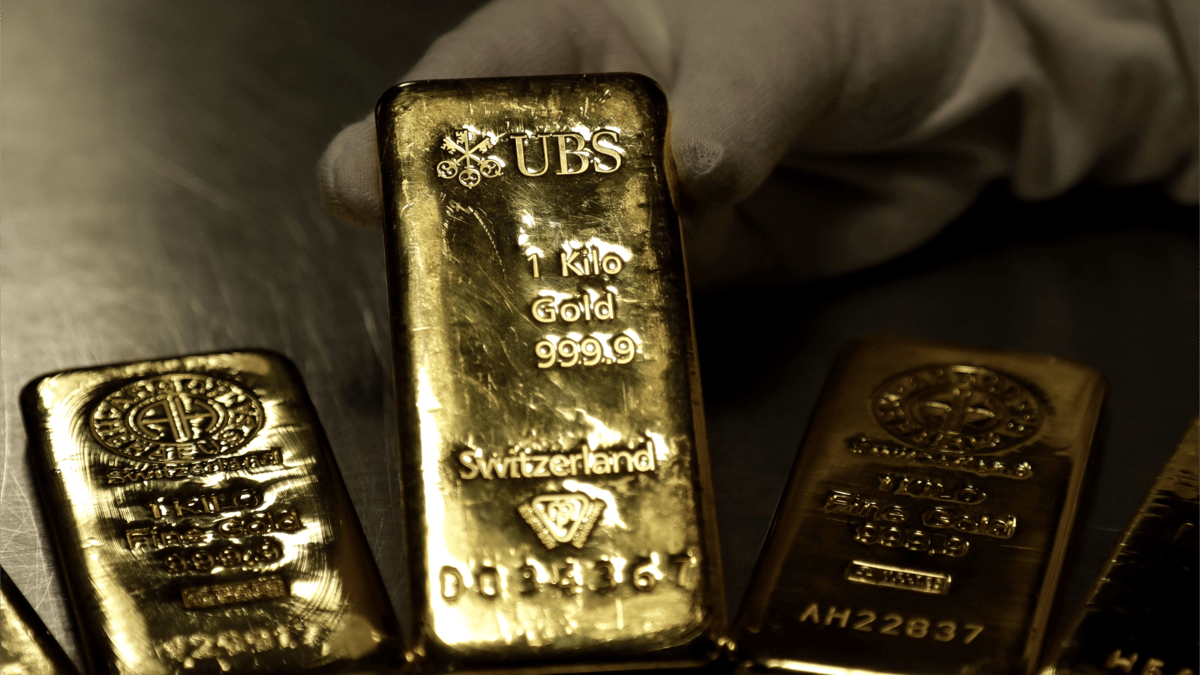
كشفت صحيفة فايننشال تايمز تحولا لافتا في سلوك الأسواق مع اندلاع الحرب على إيران، حيث تراجع الذهب بشكل حادّ خلافا لما اعتاد عليه المستثمرون في أوقات الأزمات، ما يطرح تساؤلات جدية حول دوره كملاذ آمن في لحظات التوتر الجيوسياسي.
وتشير البيانات إلى أن المعدن النفيس فقد أكثر من 15٪ من قيمته منذ بداية الحرب في 28 فبراير، ما أدى إلى محو معظم مكاسبه السنوية، رغم أنه كان قد سجل مستويات قياسية في الأشهر السابقة، في تحول يعكس تغيرا في ديناميكيات السوق وسلوك المستثمرين.
يفقد بريقه وسط ضغوط الأسواق
يواجه الذهب ضغوطا غير معتادة، إذ لم يستفد كما في السابق من التوترات الجيوسياسية، بل تأثر بانهيارات الأسواق الأخرى، حيث اضطر المستثمرون إلى بيع حيازاتهم لتغطية خسائرهم في الأسهم والسندات.
وتحذر المحللة رونا أوكونيل من الوقوع في "فخ الملاذ الآمن"، مؤكدة أن الذهب "ينخفض في الغالب عندما تنهار الأسهم والسندات، لأن المستثمرين يبيعونه لتوفير السيولة".
ويعكس هذا السلوك تغيرا في طبيعة السوق، حيث لم يعد الذهب معزولا عن موجات البيع الواسعة، بل أصبح جزءا من حركة تصفية عامة للأصول.
السيولة القسرية تدفع المستثمرين للبيع
تكشف البيانات أن المؤسسات المالية قامت بتصفية مراكز مربحة في الذهب لتلبية "نداءات الهامش"، وهي مطالب من الوسطاء بتوفير ضمانات إضافية، ما أجبر المستثمرين على بيع الذهب رغم ارتفاعه السابق.
ويؤكد جيسون تيرنر من بنك بيرنبرغ أن هذه العمليات شملت "تصفية مراكز مربحة لتغطية نداءات الهامش في أسواق الأسهم والسندات".
وتشير تقديرات شركة فاندا إلى خروج نحو 10.8 مليار دولار من صناديق الذهب المتداولة منذ بداية الحرب، في مؤشر واضح على نزيف السيولة من هذا السوق.
تراجع مكانة الذهب مع تغير قواعد اللعبة
تتأثر أسعار الذهب أيضا بتوقعات ارتفاع أسعار الفائدة، حيث تسعى البنوك المركزية إلى احتواء التضخم الناتج عن الحرب، ما يجعل السندات أكثر جاذبية مقارنة بالذهب الذي لا يدرّ عائدا.
ويؤكد أدريان آش أن الذهب "شديد الحساسية لتوقعات أسعار الفائدة"، مشيرا إلى أن العلاقة مع العوائد الحقيقية عادت بقوة في الوقت الحالي.
كما يلفت مجلس الذهب العالمي إلى أن دوره كموزع للمخاطر "تأثر إلى حد ما بسبب التقلبات الأخيرة"، في إشارة إلى تراجع الثقة التقليدية فيه.
ورغم هذا التراجع، لا يجمع المحللون على نهاية دور الذهب، إذ يتوقع بعضهم أن يستعيد جزءا من خسائره "عندما تعود شهية المخاطرة"، مستندين إلى تجارب سابقة مثل أزمة 2008 حين تراجع الذهب في البداية قبل أن يعود بقوة لاحقا، ما يشير إلى أن مكانته قد تكون اهتزت مؤقتا، لا أنها انتهت بالكامل.